回测选币用今天的名单,会高估收益吗?历史选币池与幸存者偏差
今天热门的币,当年也能选到吗?先查上市时间、退市币和排名日期,再看这套规则究竟买了谁、收益从哪里来。
拿今天最活跃的币回测三年前,收益可能很好看。但当年热门、后来退市的币有没有算进去?有些币当时甚至还没上市。加密货币回测里的幸存者偏差,往往就藏在选币这一步。先查名单是怎么来的,才能判断赚的是买卖规则的钱,还是提前知道了哪些币能留下来。
用今天的币种名单回测,会有什么偏差?
回测选币需要使用决策时已经可得的信息。今天仍然上市、成交活跃的币,是经过后来市场筛选的结果。只测试这些币,可能漏掉历史上符合条件、后来却退市或失去流动性的币,这会产生幸存者偏差。若按未来成交量或未来市值决定过去买什么,还会引入前视偏差。
这两种问题常一起出现,但检查方法不同。前者要找回消失的候选,后者要检查筛选依据在当时是否已经公布。看到回测有行情数据,还要问一句:当时真的能买到吗?
动态选币回测,为什么也可能用到今天的数据?
“动态”只说明名单会变,不说明它依据的是历史信息。Freqtrade 官方回测文档提醒,部分动态币对列表依赖当前市场条件,不能代表历史时点的列表状态;使用静态列表以外的方式时,回测可复现性也可能受到影响。这个提醒针对具体实现,不能推出所有动态选币都不可靠。
先想清楚你要看什么:只想知道几个指定的币过去表现怎样,还是想知道按这套选币规则,当年会买到哪些币?下面三种做法,得到的结果不一样。
| 币怎么选 | 回测能看出什么 | 哪里容易看错 |
|---|---|---|
| 挑今天热门的币,拿它们过去的行情回测 | 这些今天的热门币,过去用这套规则买卖会怎样 | 当年热门、后来退市或没人交易的币可能被漏掉,收益也可能显得更好 |
| 先定好只测 BTC、ETH,整段时间都不换币 | 同一套买卖规则,在 BTC、ETH 上表现怎样 | 这个结果只说明这两个币的表现,不能代表当年从全市场选币的结果 |
| 回到过去,每周按当时的成交额重新选币 | 如果当年照这套规则做,会买到哪些币,赚亏多少 | 排名只能用当时已经有的数据;当时能交易、后来退市的币也要算进去 |
怎样重建不偷看未来的历史选币池?
- 先写筛选规则。例如每天 UTC 00:00,用此前已完成的一天成交额排序,选前若干个符合条件的现货币对。
- 保存历史可交易目录。记录上市、停牌、退市和交易对变化,不能仅凭今天的交易所市场列表倒推。
- 保留信息可用时间。筛选使用哪段成交额、何时统计完成、何时允许下单,都要明确。
- 记录每次名单调整。保留入选、落选及数据缺失的原因,并确定已持有落选资产怎样退出。
- 把成本放回名单变化。换币产生的手续费、点差和无法成交情况,也属于策略结果。
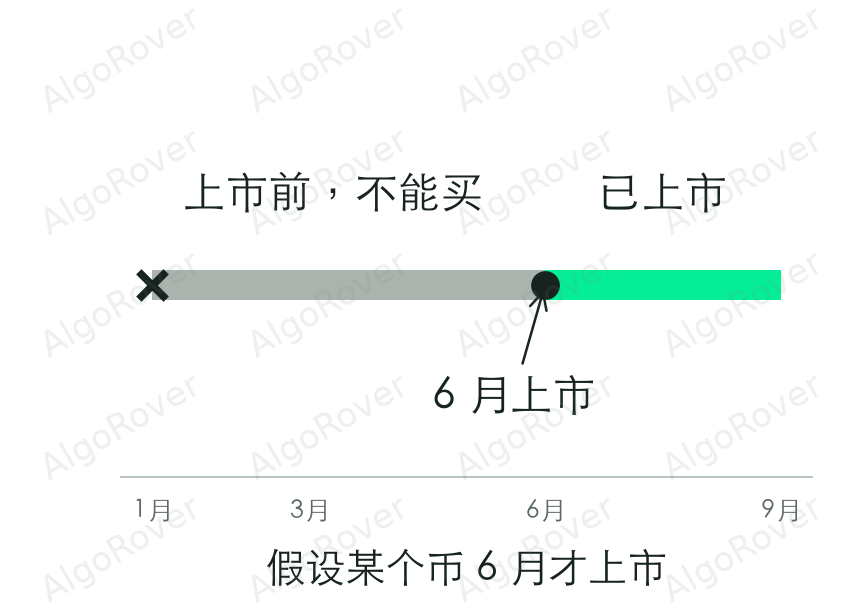
假设一个币 6 月才上市,回测却在 1 月就买了它,这笔交易当时根本做不了。同样,3 月的成交额排名,也不能用来决定 2 月买什么。先看清这些日期,才能知道回测有没有提前用上后来的信息。
没有完整历史名单,回测还能做吗?
可以先固定测 BTC、ETH 等明确选定的币,把买卖规则看清楚。如果想回答“当年从全市场选币会赚多少”,就需要当时的上市名单、成交额和换币记录。把今天的名单保存成 CSV,只是方便下次用同一份名单再跑,不会自动补回那些消失的币。
可以研究一个预先确定的固定资产组合,但应把结论限定在这组资产。选择固定名单是合理的简化,尤其适合先验证买卖规则;它解决了“每次测的对象是否一致”,没有自动解决“为什么选这些对象”。
更有用的比较是:固定规则和时间区间,分别测试今天名单、可重建的历史名单,再检查结果差异。若缺少退市币数据,先记录缺口,不用不存在的价格补齐。看收益之外,也看交易数、换手、缺失数据比例和名单变更次数。
拿到一份漂亮回测,先问哪几件事?
先问清这份名单怎么选出来、什么时候确定,用的是哪里的历史市场资料,以及后来怎么换币。再挑几个日期往回看:当时选中了谁,为什么选它,那时候已经能交易了吗?
需要整理历史研究时,AlgoRover Research 可以帮你理解策略材料和回测结果。准备把规则交给程序运行前,再把策略版本、选中的币和换币条件固定下来,后面才能知道运行的是不是刚刚看过的那套规则。
名单核对后,还可以接着看样本外区间怎样划分和换手成本怎样进入回测。把当时能选到的币找回来,再看这套买卖规则还能留下多少收益。
常见问题
用 BTC、ETH 做固定名单,也有幸存者偏差吗?
如果因为今天知道它们长期存续,才在历史起点选中它们,选择仍使用了后来的信息。可以把它作为固定资产研究,避免声称它复现了当时全市场选币。
按昨天成交量排名,可以避免前视偏差吗?
需要确认昨天的数据已结束、已可取得,并且排名在下单前生成。还要检查历史上市状态和落选持仓的处理。
退市币没有完整价格,应该填零吗?
不应随意填零。要查最后可交易时间、退出规则和实际可用数据;缺口无法补证时,说明该区间无法完整重建。
把动态名单改成静态名单,回测就可信吗?
静态名单便于复现,但仍需解释选择时点。规则、历史数据、成交假设和成本都要分别检查。
把选币规则和实际买入对应起来
历史名单核对清楚后,可以在 AlgoRover Live 的交易所 Demo 中运行选定策略,查看它实际买了哪些币、什么时候换币,再用订单与持仓记录核对选币规则。
参考资料
不构成投资建议。