肯特纳通道策略怎么用?碰到上轨该追,还是等回落?
同样碰到上轨,为什么有人追、有人等回落?先把 EMA、ATR 和完整买卖规则接起来,再看信号之后这一单怎样成交。
价格刚碰到肯特纳通道上轨,你可能会犹豫:现在买入,还是等它回落一点再买?突破后买入,是希望价格继续上涨;等回落再买,是想在上涨过程中找一个更低的入场价。先确定你想抓哪一种机会,再写清楚什么时候买、什么时候卖。
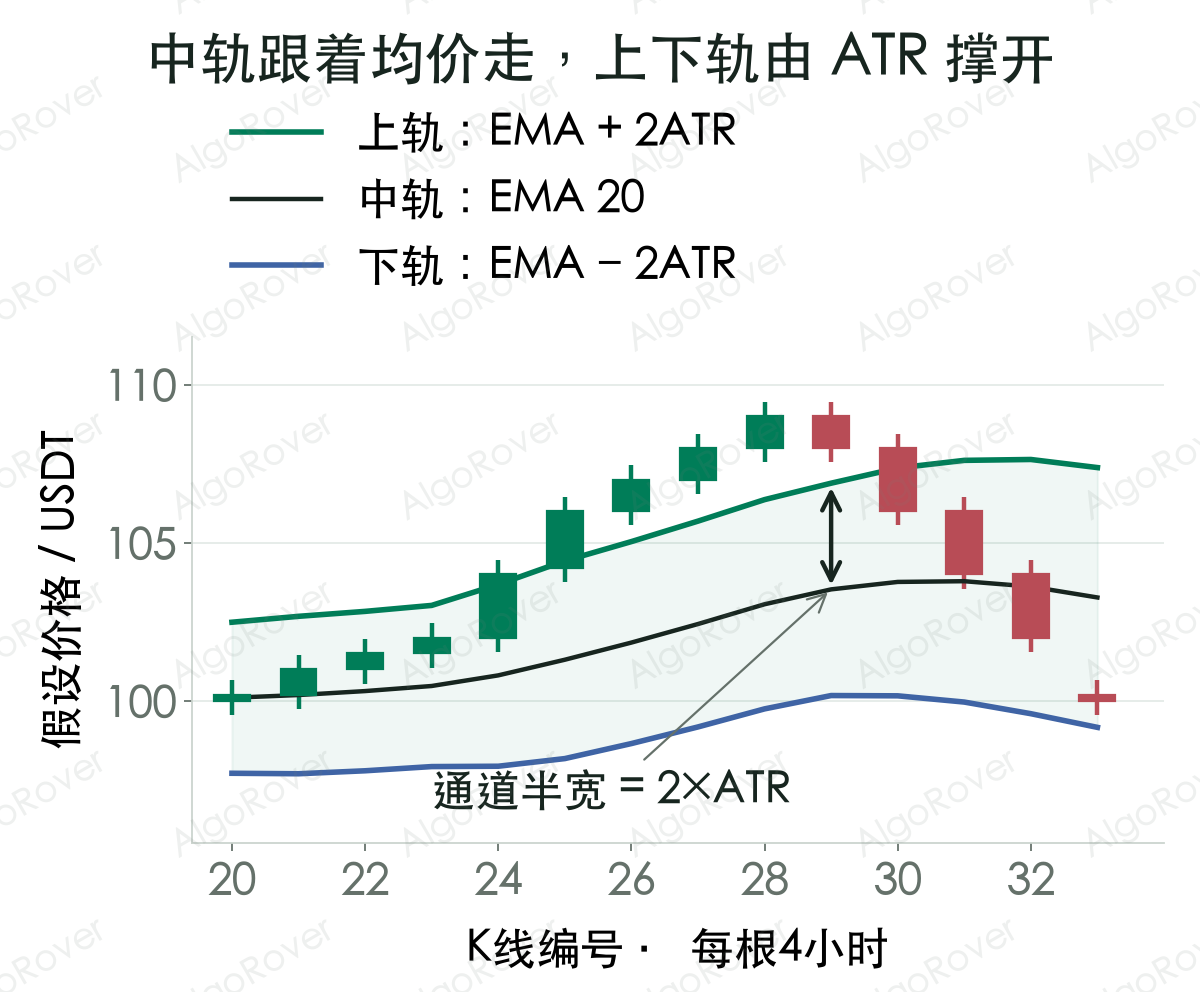
肯特纳通道(Keltner Channels)的中轨跟着平均价格走,ATR 决定两侧边线离它多远。碰到上轨,只说明价格走到了这条边线;什么时候买、什么时候卖,还得看你定好的规则。把三条线认清,再顺着一笔交易往下看,会比只盯着“碰线”更容易判断。
肯特纳通道三条线是什么?先分清 EMA 和 ATR
你可以把通道想成一条会跟着价格移动的跑道。中轨像跑道中间的参考线,上下轨是两侧画出的边线。最近价格晃得厉害,跑道就宽一些;晃得小,跑道就窄一些。边线只是画出来的参考,价格照样可以跑到外面,所以越线以后还得看它往哪走。
比如,你看的是 4 小时 K 线,中间那条线用收盘价的 EMA 20,波动幅度用 ATR 10 来算。上下两条线各离中轨 2 倍 ATR:往上加,就是上轨;往下减,就是下轨。TradingView 的 KC 说明里,这几个数也可以分别调整。所以换个平台发现线的位置不同,可以先看看它们用的是不是同一套计算方法。
EMA 是更看重近期价格的平均线:刚发生的涨跌对它影响更大,较早的影响慢慢变小。ATR 则看最近价格走动的幅度有多大,再把几根 K 线的波动合起来算。
假设上一根收在 100,这一根最低 105、最高 106。如果只看这一根的高低差,好像只动了 1 块;但它从上一根的 100 一下跳到了 105 上方。这一根的真实波幅要算 6 块。ATR 会把这样的跳价也考虑进去;ATR 10 则继续把最近波动平均起来。
假设某根收盘后,EMA 是 100 USDT,ATR 是 1.5 USDT。那么上轨为 103,下轨为 97。价格是否碰线是一回事;为什么要碰线后买,是策略另外作出的选择。
碰到上轨到底该不该买?先选你在等哪一种走势
| 你想做什么 | 还需要什么条件 | 最容易混淆的地方 |
|---|---|---|
| 跟随向上的突破 | 例如等收盘从上轨下方或相等位置穿到上方,并检查中轨是否上升 | 盘中碰线与收盘确认不是同一时刻 |
| 等上涨中的回落 | 先定义回落到哪里,再定义什么叫恢复上涨,例如回到中轨附近后重新站上中轨 | 仅仅跌回通道,不等于已经满足买入条件 |
如果你买入是为了等突破后继续涨,却一碰上轨就急着卖,那一笔交易里就混进了两套想法。可以先记清楚:我在等什么才买,买了以后又等什么才卖。再改其中一步,才知道差别出在哪里。
肯特纳突破策略:什么时候买,买了怎么卖?
假设你想跟着突破买入现货,每次买 1 枚,手里的现金足够,买入后也不继续加仓。接下来要想清楚两件事:怎样才算突破,买入后又等什么信号卖出。
- 先让历史价格算出 EMA 20 和 ATR 10,有了这两条参考,再看买入条件。
- 手里还没币时,上一根收盘还没超过当时的上轨;这一根收盘跑到上轨上方,中轨也比上一根高,才记下买入信号。
- 等下一根 K 线开始,再提交买单。假设按这根的开盘价成交,费用另计。
- 已经买入后,等某根收盘落到当时的中轨下方,再安排下一根卖出。刚好压在中轨上,就继续等。
这里都等 K 线收完,再用当时已经算出的线作比较。如果你以前看过唐奇安通道的突破规则,要留意两者算法不同:唐奇安看一段时间里的最高价,肯特纳看 EMA 加上 ATR,不能把买入条件直接照搬。
沿着图里的假设行情看,第 23 根收盘 102,仍低于当根上轨约 103.02;第 24 根收盘 104,高于当根上轨约 103.68,中轨也在上升,于是产生买入信号。第 25 根开始,假设以 104.2 USDT 买到 1 枚。不能把上一根的 104 直接当成这笔成交价。
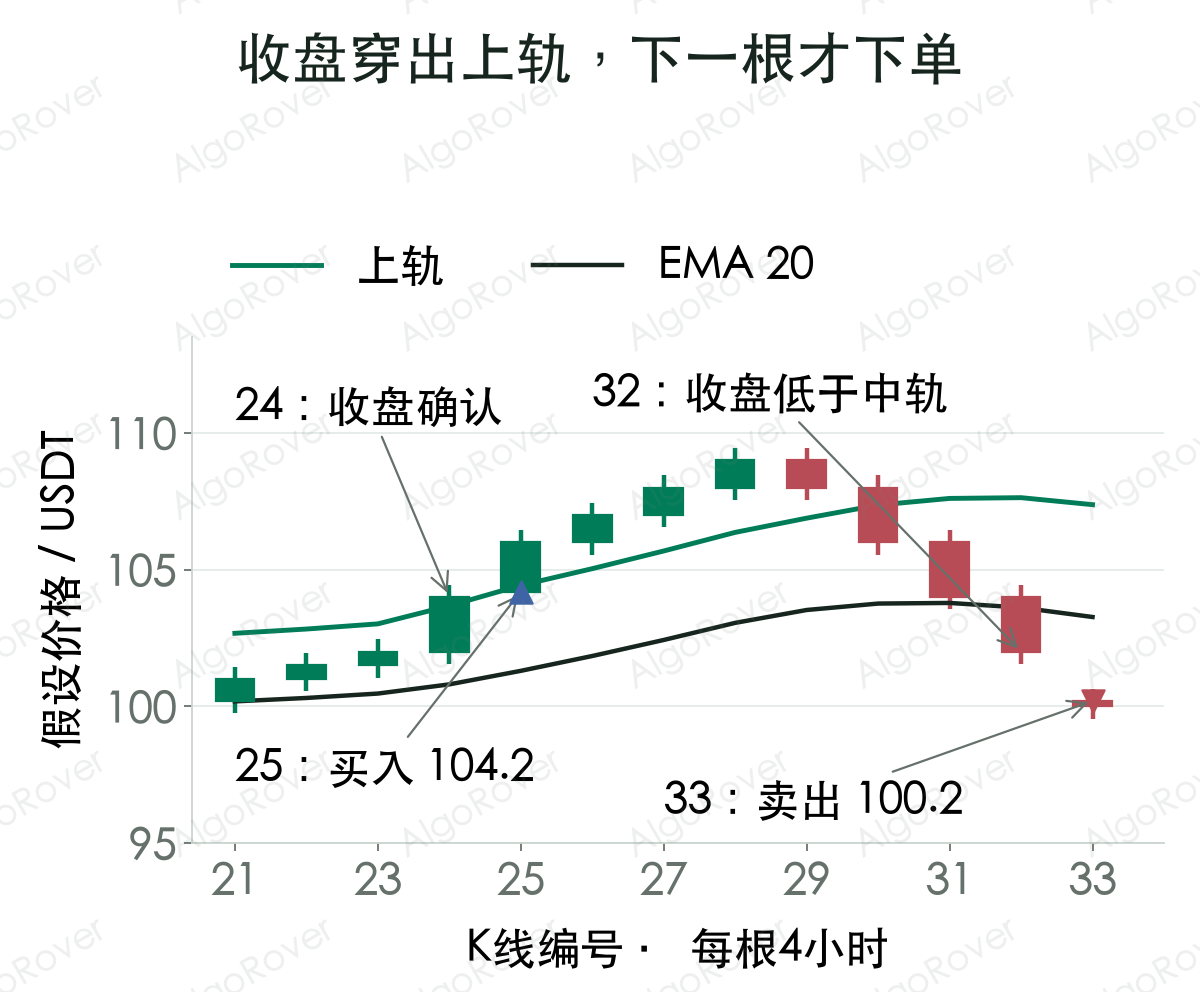
之后价格一度涨到 109 附近,但它还没卖,因为卖出要等收盘跌到中轨下方。到第 32 根,收盘 102 低于 EMA 约 103.62;第 33 根开始,假设以 100.2 卖出。买入花 104.2,卖出拿回 100.2,1 枚就亏了 4 USDT,手续费还没扣。途中赚到过多少,和最后留下多少钱,是两笔不同的账。
这套规则等收盘,盘中下跌时不会因为价格先碰到中轨就立刻退出。若你需要固定止损或盘中保护单,要把触发价格、订单方式和同根 K 线内的先后顺序一起加进测试。
肯特纳通道参数怎么选?先看它改了哪一步
| 参数 | 较小设置 | 图中的数值 | 较大设置 |
|---|---|---|---|
| EMA 长度 | 10:中轨更紧跟近期价格 | 20:用来判断方向和卖出时机 | 40:一根新收盘拉动中轨的幅度更小 |
| ATR 长度 | 5:新出现的大波动影响更大 | 10:每根更新时,新波幅占十分之一 | 20:单次大波动的影响更小 |
| 通道倍数 | 1.5:其他数不变,上轨更低 | 2:中轨加2倍ATR得到上轨 | 2.5:其他数不变,上轨更高 |
例如 EMA 仍是 100、ATR 仍是 1.5 时,倍数 1.5、2、2.5 对应的上轨分别是 102.25、103、103.75。这能说明门槛怎样移动;实际交易次数和净收益,还得把持仓、退出与费用沿整段行情跑出来。
图里的 EMA 先从前 20 根收盘的平均价算起,之后每根把旧数和新收盘按 19∶2 混合。ATR 先从前 10 根真实波幅的平均值算起,之后每根保留九份旧值、加入一份新波幅。第一根之前的收盘假设为 100。自己跑回测时,多准备一些更早的历史,让这些线先算起来,再观察你关心的那一段。
哪种行情更适合这套突破规则?
- ✅ 突破后继续上涨:收盘越过上轨后还能走远,中轨没有很快被跌破,持仓才有空间延续。
- ⚠️ 短时间猛涨再回落:收盘确认会等待,退出也要等收盘和下一根发单,可能交回较多浮盈。
- ❌ 窄区间里反复冲高:刚突破就回落,容易多次买入再退出,手续费跟着累积。通道变窄也不保证下一次一定走出趋势。
这些是从规则出发的判断。要比较哪种参数更合适,先固定币种、区间、费用和仓位,保留没有赚到钱的那几段;别只展示通道边上最漂亮的一次上涨。
肯特纳通道与布林带有什么区别?
两者都像在价格两边画边线,但量“路宽”的方法不同。肯特纳用 ATR 看每根价格走动的幅度;传统布林带通常用标准差,看收盘价离平均价散得有多开。中间那条平均线的算法也可能不同。StockCharts 的肯特纳说明列出了常见的 EMA 20、ATR 10 配置。
若要比较两者,先把买入、退出、周期和费用写成同样清楚的规则。谁先碰线,不等于谁最后赚钱;肯特纳通道比布林带“更稳”也不能代替这次测试的结果。
常见问题
肯特纳通道碰到上轨就是超买,要卖吗?
如果你按前面这套突破规则持有,就继续等收盘跌破 EMA,再安排卖出,碰到上轨时先不卖。如果你想一碰上轨就止盈,也可以单独测试,看看这一步改变了哪些交易。
4小时图上的 EMA 20 是20天吗?
这里的 20 按 K 线根数算,长度设的是 20 根4小时 K 线。越近的价格,对 EMA 影响越大;更早的影响会慢慢变小,不会到了80小时之外就突然全部消失。
为什么两个平台的肯特纳线不同?
先看是不是同一个币、同一个周期,加载的历史是否一样。再看中轨用 EMA 还是 SMA、长度是不是20,ATR是不是10、怎样平均前几根的波动,以及倍数是不是2。名字相同也可能用了不同算法,把这些设置核对清楚,再看线还差多少。
突破信号出来了,怎样检查有没有按规则下单?
拿图里这笔交易看,第 24 根收盘确认了信号,就去查买单是否真的等到第 25 根才提交,再看成交价和买到的数量。在 AlgoRover Live 支持的交易所 Demo 环境里,你可以查看已确认策略的订单、成交和持仓,继续查清信号之后发生了什么。开始前先确认找到的策略使用同样的 EMA、ATR 和卖出规则。