锚定 VWAP 从哪根 K 线开始算?换个起点,买卖信号为什么就变了
同一个价格,可以在一条锚定 VWAP 上方、另一条下方。把起点、成交量和确认时间放回 K 线,看看差别从哪里开始。
同一段行情,一条锚定 VWAP 在价格下面,另一条却在上面。你按第一条觉得还能持有,按第二条又像已经走弱。先别急着加第三条线:这两次计算,是从同一根 K 线开始的吗?
锚定 VWAP(Anchored VWAP,简称 AVWAP)从你选定的那根 K 线开始,把之后的价格和成交量一起算进均价。起点一换,算进去的交易就变了,均价也会变。所以先看两条线各从哪里开始,再看价格怎样穿过线,以及什么时候买卖。
锚定 VWAP 是什么?它和普通 VWAP 差在哪里
可以把 VWAP 想成一本成交账本:每次成交都记下价格和数量,最后用总金额除以总数量,算出平均每枚成交多少钱。一次成交 20 枚,对均价的影响就比成交 1 枚大。这就是“成交量加权平均价”。
常见的日内 VWAP 每个交易时段重新开一本账。锚定 VWAP 则由你决定从哪一页开始记,过了今天也能接着记。TradingView 的锚定 VWAP 工具就让你在图上选这个起点。
这本账记的是这段时间发生过的成交。有人买完又卖,有些币反复换手,所以算出的均价只能作为价格参考,不能直接当成现在所有持币人的买入成本。
Anchored VWAP 怎么计算?起点改变了哪一笔账
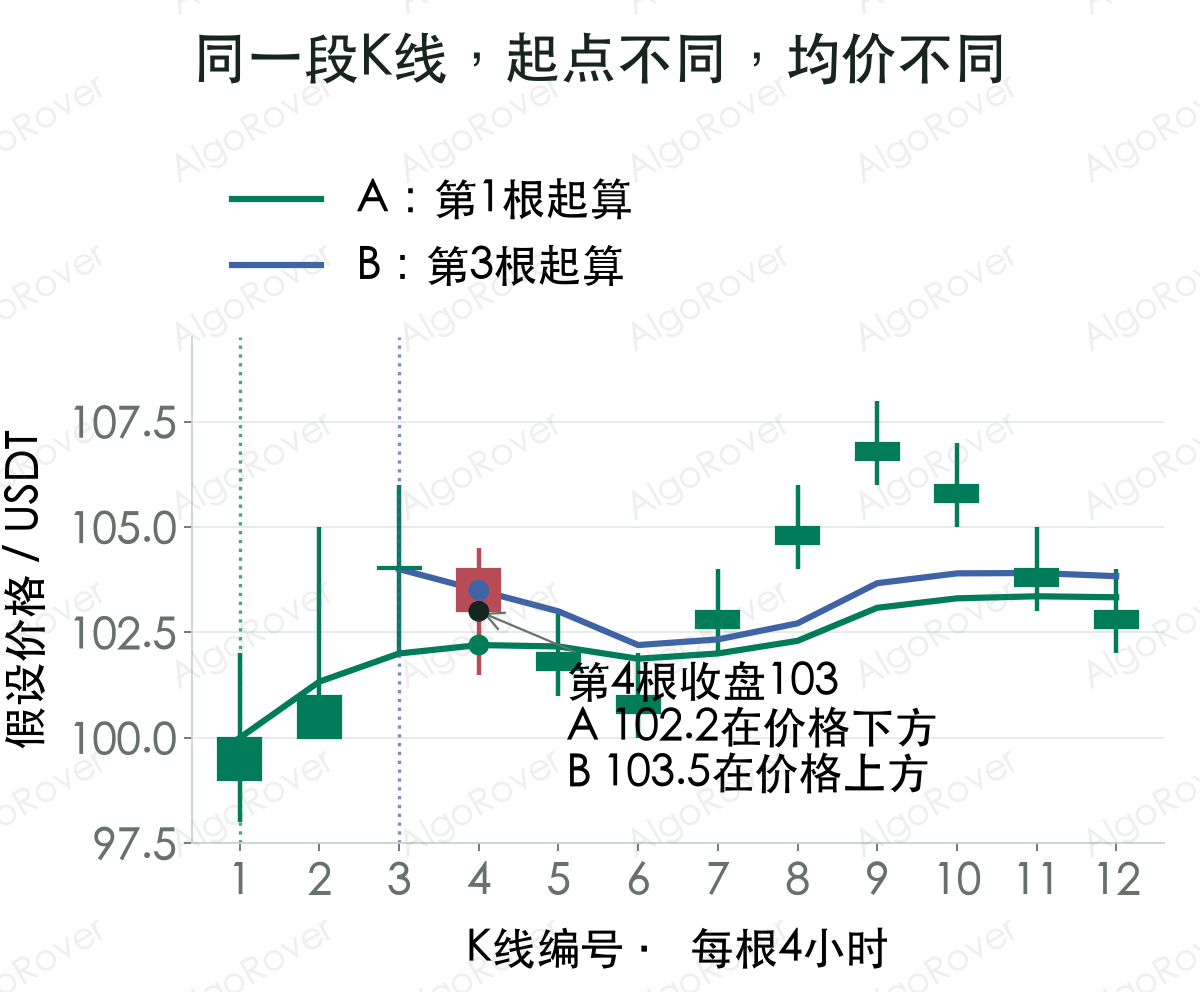
假设你看的是 4 小时 K 线,我们给每根 K 线选一个代表价格:(最高价+最低价+收盘价)÷3,这个数叫典型价。用它乘以这一根成交了多少枚,把每根算出的金额加起来,再除以总枚数,就得到均价。每根 K 线相当于账本里的一行。
这里把一根 K 线里的成交合成一行,算出的结果可能与逐笔计算略有不同。TradingView 的 VWAP 计算说明也列出了这种常见算法。
| K线 | 典型价/USDT | 成交量/枚 | 收盘价/USDT |
|---|---|---|---|
| 第1根 | 100 | 10 | 100 |
| 第2根 | 102 | 20 | 101 |
| 第3根 | 104 | 10 | 104 |
| 第4根 | 103 | 10 | 103 |
A 这本账从第 1 根开始记。到第 3 根收盘,均价是(100×10+102×20+104×10)÷40 = 102 USDT。第 4 根又记入 10 枚、代表价格 103 的成交,累计金额变成 5110,总量变成 50 枚,均价就是 102.2。
B 这本账从第 3 根才开始,前两根没有记进去。只算第 3、4 根,均价是(104×10+103×10)÷20 = 103.5。第 4 根收盘价 103,于是比 A 的 102.2 高,却比 B 的 103.5 低。你看到的是同一个价格,相比的是两本从不同时间开始记的账。
锚定 VWAP 起点怎么选?先问当时知不知道
可以从事先确定的日期、已发生的公告时间或已确认的突破开始。不同选择回答不同问题:你想看的是本周开始后的成交均价,还是某次事件发生后的成交均价?把事件、时区和对应的第一根 K 线写下来,别人才能重新算出同一条线。
“就从最低点开始”听起来很顺,但价格刚跌下来时,你怎么知道后面不会更低?假设你约定:一根 K 线的最低价要低于左右各两根,才把它算作低点。那么第 5 根出现后,还得等第 6、7 根收完才知道它符合条件。到那时可以把账本补记到第 5 根,买单却只能从确认以后安排。
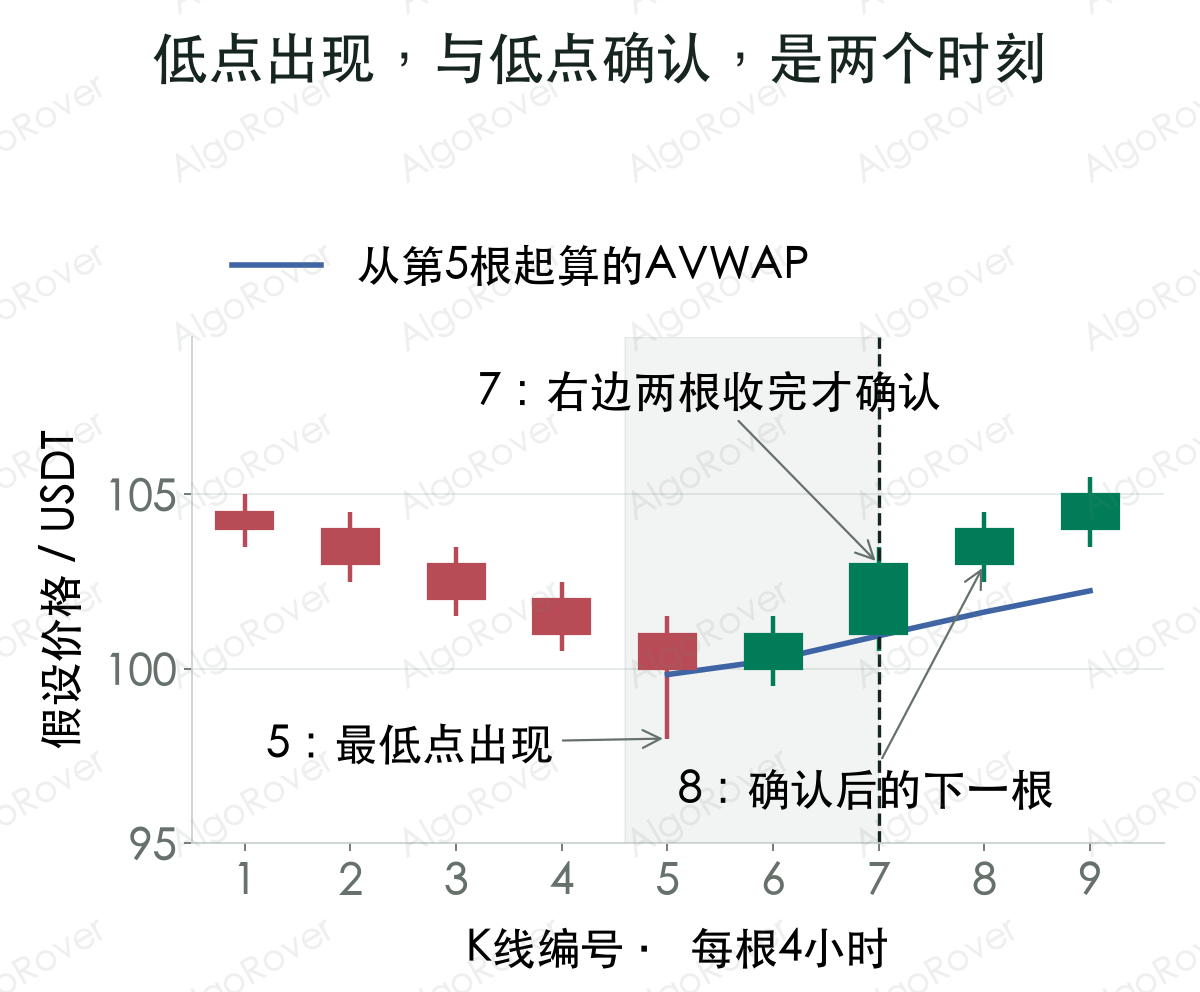
如果改为“每次出现新的已知最低价就重设锚点”,也可以定义成另一套规则,但它会频繁换起点。回测必须按当时能看到的数据逐根重设,不能先看完整段走势,再挑一次最漂亮的低点。
锚定 VWAP 上穿策略:从信号走到卖出
沿用第一张图的起点 A。假设你提前定好从第 1 根开始记账,中途不换起点,钱够买 1 枚,买完也不追加。要判断价格有没有穿过线,至少得看到前后两根各自的收盘价和 AVWAP。
- 空仓时,上一根收盘价小于或等于上一根 AVWAP,本根收盘价严格高于本根 AVWAP,记下买入信号。
- 下一根 K 线开始提交买单。本文按该根开盘价作假设成交,费用另计。
- 持仓时,收盘价严格低于当根 AVWAP,记下退出信号,下一根开始提交卖单。等于均线时不退出。
- 已在 AVWAP 上方连续运行,不会因此每根都重复开仓;换起点后的第一根也不能凭空产生一个穿越。
第 2 根收盘 101,低于当时 A 约 101.33;第 3 根收盘 104,高于 A 的 102,于是上穿成立。第 4 根开始,假设以开盘价 104 买到 1 枚。到第 5 根,收盘 102 低于 A 约 102.17,出现退出条件;第 6 根假设以 100.6 卖出,价差亏 3.4 USDT,手续费还没扣。
这笔很快结束的交易提醒你:价格站上均价,不代表后面一定持续上涨。若采用起点 B,第 3 根才刚有第一笔 AVWAP 读数,没有上一根可比较;第 4 根价格又在线下,也不会得到刚才同一个入场。
“上穿”要看前后两次:上一根收盘还在线下或刚好在线上,这一根收盘到了线上方,才算跨过去。已经连续三根在线上方,第三根只是还站在那里,没有再跨一次。就像跨过门槛和已经站在门里,发生的动作不同。写程序时要分清,否则可能每根都想买。可以接着看怎样核对 AI 有没有改掉买卖规则。
锚点、周期和价格来源,怎样改变结果?
| 改变什么 | 计算会怎样变化 | 需要一起记录什么 |
|---|---|---|
| 锚点提前或推后 | 纳入或删去一段成交量与价格,均价可能向上也可能向下 | 明确时间、选择原因、当时是否已经可知 |
| 从4小时换成1小时 | 典型价与成交量分组改变,K线汇总均价不一定相同 | 同一数据源、时区与起算时间 |
| 典型价换成收盘价 | 每根加权的价格变了 | 价格来源、成交量单位及缺失数据处理 |
调整锚定 VWAP,先问三件事:账本从哪天开始,中途要不要重新开一本,用哪家交易所的数据。别先试遍所有起点,挑出过去赚得最多的那个,就觉得以后也会好用。最好先定好选起点的方法,再拿一段没用来挑起点的行情试试。
哪种行情更适合这套上穿规则?
- ✅ 上穿后继续涨:价格收盘一直在线上方,这套规则就能继续持有。最后赚多少,还要扣掉手续费,并看真正买卖到了什么价。
- ⚠️ 早期成交量特别大:就像账本前面已经记了很多枚,后面新加几枚很难拉动整体均价。线可能动得慢,要看看这个旧起点是否还适合你想观察的行情。
- ❌ 价格反复穿来穿去:刚买就跌回线下,刚卖又涨回去,手续费会一笔笔累积。多画几条线也不会自动解决。
回测时,把起点怎么选、什么时候确认、哪根出现信号、下一根有没有下单,以及成交价和费用都留下来。以后发现某笔交易不对,就能顺着记录查。想加一个“只有趋势向上才买”的条件,也保留原来的结果,看看增加条件后到底改善了什么。
常见问题
Anchored VWAP 和 VWAP 哪个更好?
你想看今天这个交易时段的均价,可以用日内 VWAP;想看某次公告或突破之后的均价,可以从那个时间锚定。就像查账前先确定要翻哪几页。至于哪种买卖方法更合适,要用相同的币、费用和买入数量去比较。
锚定 VWAP 会重绘吗?
起点不换、原始数据不改,已经收盘的历史值就会保留,新成交只会接着往后算。正在走的那根 K 线还没记完,线上当前的数值会变。如果过去的线也变了,再查数据有没有修订、程序有没有自动换起点,或是不是刚确认了低点、才把线补画回去。
为什么两家交易所的 AVWAP 不一样?
两家交易所各有自己的成交账本,同一个币的成交价和数量也可能不同。先看你比的是不是同一个现货或永续合约,再看 K 线周期、时区和起点。最后确认价格怎么算、成交量记的是多少枚还是多少 USDT;这些不同,线也可能不同。
成交量为零时怎么办?
如果账本前面已经有成交,这一根没有新成交,就沿用原来的均价。如果从起点到现在一枚都没成交,就还算不出均价,等有成交再算。不要填一个 0,让程序误以为价格穿过了一条在 0 的线。
图上出现了上穿,怎样检查策略有没有按时买?
拿这笔交易看,第 3 根收盘确认上穿,就查买单是否等到第 4 根才提交,再看真正买到了多少、花了多少钱。在 AlgoRover Live 支持的交易所 Demo 环境里,你可以查看已确认策略的订单、成交和持仓。把策略记录的起点和信号时间放在旁边一起看,才知道它有没有沿用图上的那本账。