同一个 EMA,为什么重启后信号变了?预热 K 线与指标稳定性
参数没改,重启后买入信号却没了?先看历史从哪根 K 线开始、EMA 的第一个数怎么算,再比较真正的买卖决定。
策略没改,交易所没换,重启之后同一时刻的 EMA 却换了一个数。原本刚好成立的买入信号,刷新一下就没了。问题可能藏在启动时喂进去的历史数据:EMA 会记住来路。该加载多少根 K 线,怎样确认重启前后仍在执行同一条规则?先把预热和正式交易分开。
同一个周期的 EMA,为什么算出来不一样?
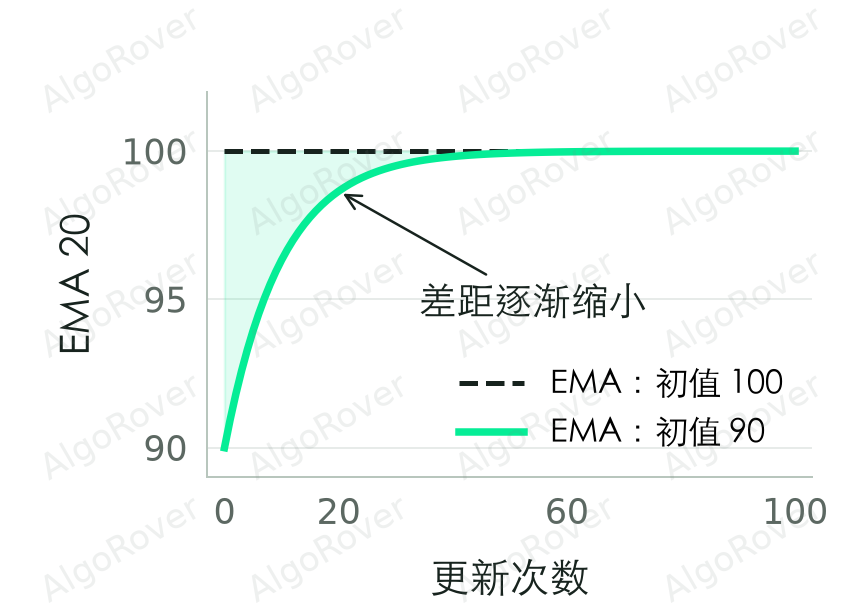
EMA 不只依赖周期,还依赖此前的指标值及初始化方式。常见递推式是:本期 EMA=α×本期价格+(1−α)×上期 EMA,其中 α=2÷(周期+1)。从不同日期开始计算,初始值可能不同;这份差异会随更新衰减,但不会因为“已经有 N 根数据”就自动变成零。
像接着算一笔余额,今天的变化一样,昨天的期初余额不同,结果仍会不同。价格相同,只证明这一步输入一致,没有证明此前的账也一致。
不同平台的第一个 EMA 也可能取法不同。例如 QuantConnect 的 EMA 说明中,首次就绪的值采用简单移动平均,之后再递推。比较两个平台时,先看初始值怎么算、各自从哪根 K 线开始,别只比较“周期都是 20”。
EMA 预热需要多少根 K 线?
得看你这套策略怎么用 EMA。初始化方法、其他指标,以及价格离买卖门槛有多近,都会影响需要加载多长的历史。EMA 已经算出一个数之后,还要看看多加载一些数据,数值和买卖信号会不会继续变。
假设两次都算 EMA 20,初始值相差 10,后面收到的价格完全相同。随着新价格进来,这份差异会这样缩小:
| 条件 | 更新次数 | 剩余差异约值 |
|---|---|---|
| EMA 20,初始相差 10 | 20 次 | 1.351 |
| EMA 20,初始相差 10 | 60 次 | 0.0247 |
| EMA 20,初始相差 10 | 100 次 | 0.00045 |
这几个数按 10×(19÷21)k 算出,k 是更新次数。能看到差异越变越小。至于是否已经小到不影响下单,还得放回你的信号条件里看;策略里其他指标也可能需要更长的历史。
指标差一点,会不会改变交易信号?
看价格是不是刚好挨着买卖门槛。假设价格是 100.00,一次算出的 EMA 是 99.99,另一次是 100.01。按“价格高于 EMA 就触发”的规则,前一次会触发,后一次就不会。数值只差 0.02,买卖决定已经不同。
双均线交叉还要比较上一根与这一根。只看最后一根 EMA 差异很小,不能证明交叉时刻一致。检查具体信号时间、首次入场时间和退出规则,比只比较小数位更有用。
怎样用递归分析检查指标稳定性?
Freqtrade 的 recursive-analysis 会比较不同启动 K 线数量下的指标值,帮助发现递归指标对历史长度的敏感性。官方说明,该分析比较最后一行指标,不验证入场、退出信号。因此,工具显示差异较小之后,还要检查策略真正采用的决策。
- 固定市场、K 线周期、结束时间、价格字段和指标实现。
- 采用几个不同历史起点,在相同的重叠区间比较 EMA。
- 列出接近阈值的时点,核对交叉与入退出信号。
- 固定准备采用的预热长度,重新运行正式测试。
- 保存历史数据长度、首尾时间和第一笔允许交易的时间。
测试长度根据实际数据限制和策略设定选择。别挑一组刚好让曲线最好看的长度,把启动条件也优化成收益参数。
重启后信号不同,除了预热还要查什么?
先确认比较的是同一根已收盘 K 线。随后检查缺失或重复 K 线、时区、价格字段、数据修订,以及历史与实时事件是否按时间顺序进入指标。收盘前的实时数值变化,与初值差异是两类问题。
再记下四个时间:从什么时候开始加载数据,指标何时准备好,何时允许下单,从哪天开始统计收益。多加载的历史是为了让指标稳定。如果你原本打算比较同一段收益,就保持统计起点一致,别把预热期间也算进去。
怎样保存一次能复查的启动条件?
保存周期、历史起点、初始化方法、预热长度和正式交易起点。历史研究可以用 AlgoRover Research 继续整理;准备运行时,把这些设置和策略版本一起带上,避免重启时无意换掉启动条件。
如果还想弄清信号怎样决定买卖,可以接着看双均线交叉与 ATR 退出。重启之后,先挑几根相同的 K 线比较:数值差多少,买卖决定有没有变。这样更容易找到问题。
常见问题
EMA 200 有 200 根数据就够了吗?
有值和稳定是两件事。使用相同结束时间、不同历史长度比较指标和信号,依据实际差异确定启动条件。
预热越长越好吗?
更长历史通常会减弱初值影响,但也增加数据需求。优先检查足够稳定的长度及数据完整性,不把长度本身当交易优势。
递归分析没有差异,能证明实盘信号一致吗?
不能单凭最后一行指标下结论。还要比较完整决策区间、信号条件、数据时间与执行设置。
不同平台的 EMA 为什么不同?
核对初始化、价格字段、时间区间、已收盘与实时 K 线,以及缺失数据处理。先保证输入和算法口径一致,再讨论精度。
重启后,看看信号有没有影响实际下单
EMA 的差异查清后,可以在 AlgoRover Live 中运行同一版本和配置,再把重启前后的信号与订单记录放在一起比较,找到买卖决定从哪一步变了。先在受支持的交易所 Demo 中检查即可。
参考资料
不构成投资建议。