美股切换冬令时,量化策略的交易时段要改吗?
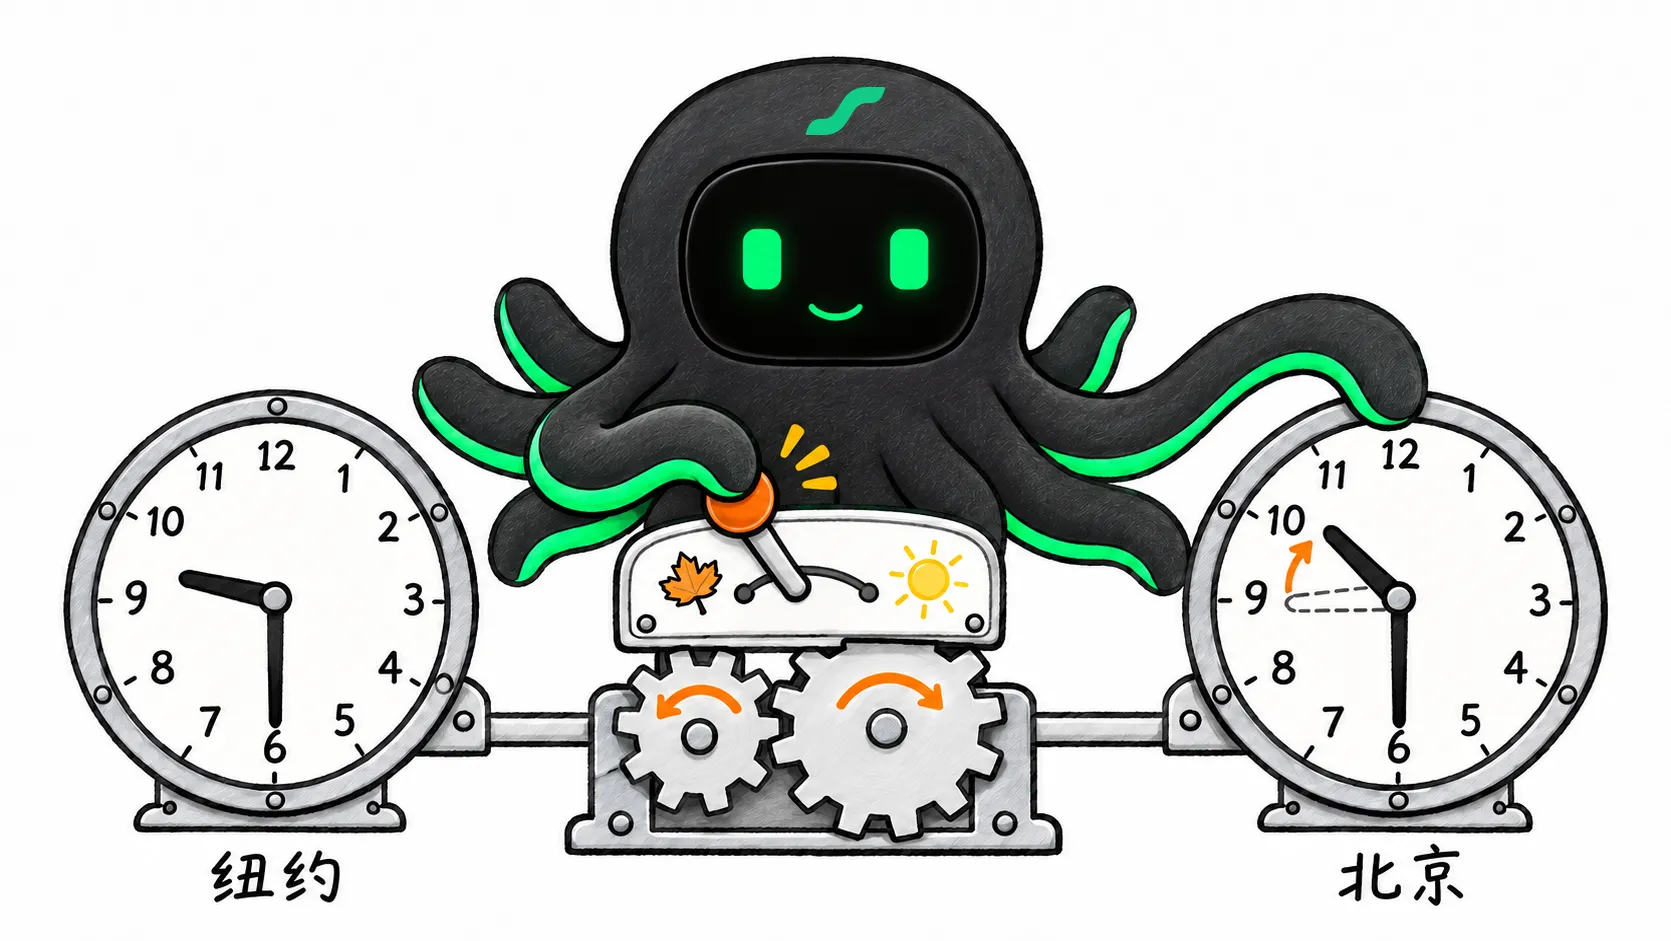
纽约当地 9:30 开盘,夏令时对应北京 21:30,标准时间对应 22:30。策略是否需要改参数,取决于交易窗口使用地区时区还是固定偏移。
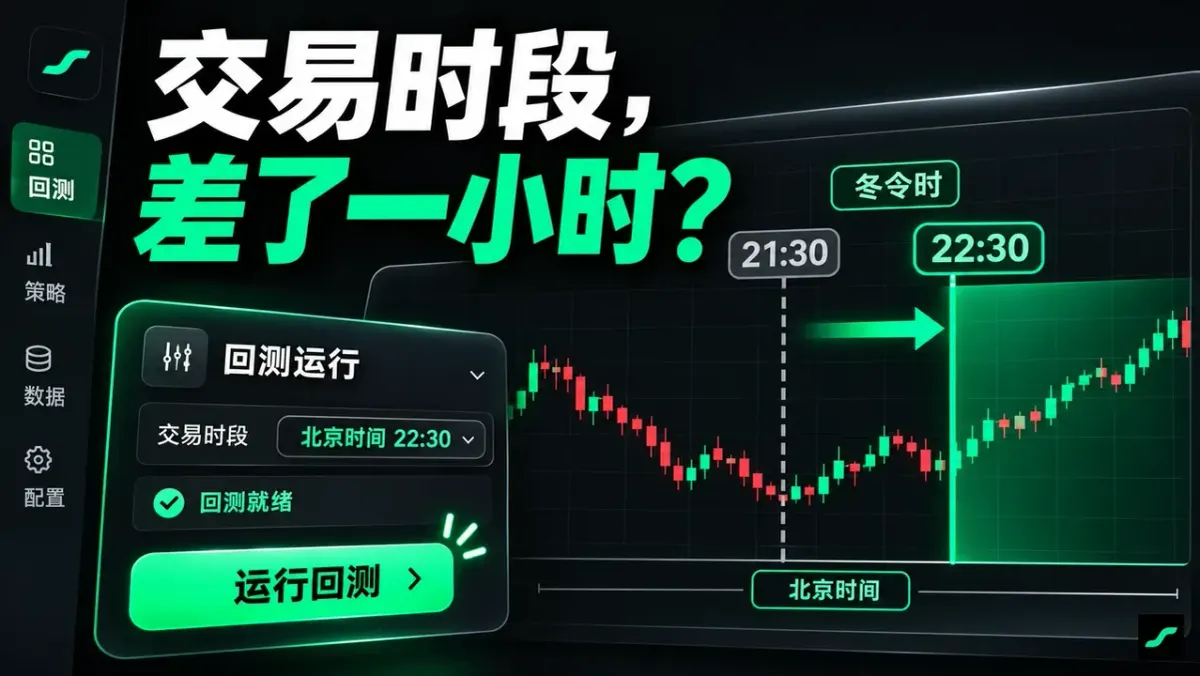
北京时间 21:30 到了,量化策略却还没进入美股开盘窗口。美国切换冬令时后,纽约当地 9:30 对应北京 22:30;策略是否要手动调整,还要看交易窗口使用地区时区还是固定 UTC 偏移。先查这层转换,才能找出多出来的一小时。
量化交易的时间设置涉及市场当地时间、策略时区、服务器时间和行情时间戳。使用 America/New_York 这样的地区时区时,要按具体日期换算;检查 AlgoRover 当前修订时,还应核对实际运行实例和 K 线判断时点。
美国冬令时后,美股开盘对应北京时间几点?
之前策略从北京时间 21:30 开始检查,现在要等到 22:30。美国换冬令时了吗?
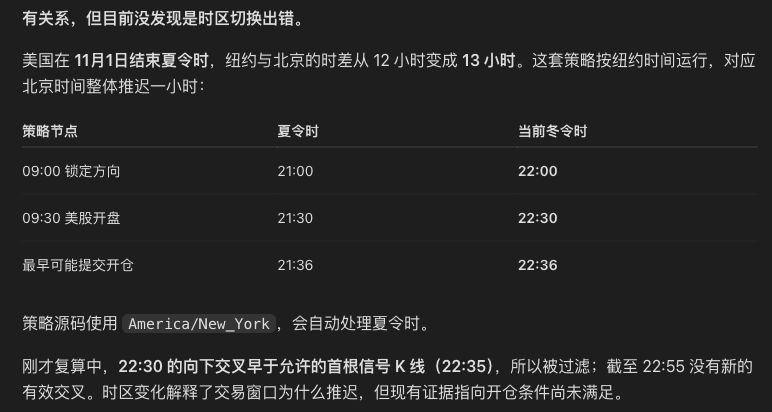
美国 2026 年的夏令时在 11 月 1 日结束。纽约的 UTC 偏移从夏令时的 −4 小时变为标准时间的 −5 小时。北京保持 UTC+8,因此同一个纽约时间,对应的北京时间会晚一小时。
美国股票常规交易时段从美东时间 9:30 开始。以这个时间为参照,夏令时对应北京时间 21:30,标准时间对应 22:30。
| 纽约采用的时间 | 纽约开盘时间 | 对应北京时间 |
|---|---|---|
| 夏令时,UTC−4 | 09:30 | 21:30 |
| 标准时间,UTC−5 | 09:30 | 22:30 |
地区时区与固定 UTC 偏移,哪一种需要手动检查?
那我把策略里的时间统一加一小时,就好了?
先看当前实现。如果规则使用 America/New_York 这样的地区时区,正确转换时会按日期处理夏令时。再手动加一小时,就可能把原本正确的窗口改偏。
如果规则写死了北京时间 21:30,或者长期固定按 UTC−4 换算,则需要检查它是否仍符合“纽约 9:30”这个目标。修改前,把当前配置和转换结果同时列出来。
所以要问代码怎样表示时间,不能只盯着界面上的时钟。
对。分别检查地区时区、固定偏移、服务器时间,以及行情时间戳的解释方式。它们参与的是不同环节。
行情时间戳和 K 线收盘判断,怎样对应交易窗口?
服务器显示的时间没错,行情也在更新。还要查哪里?
取一条实际行情记录,把原始时间戳、按 UTC 解释的时间、纽约时间和北京时间并排列出来。再列出策略当天判断的窗口开始与结束时间。
接着核对 K 线时间戳代表开盘还是收盘,以及策略是在收线后判断,还是收到实时更新就判断。这样能把时区问题和 K 线判断时点分开。
窗口改正确后,到了开盘时间也未必马上成交?
交易窗口打开后,策略继续检查原有入场条件。是否成交,还要沿着信号、订单提交和成交结果往下核对。
让 AI 核对夏令时切换前后的策略时间表
有了切换前后的并列表,就能检查窗口是否保持在目标市场的同一当地时间。确需修改时,保存新修订,再核对实际运行实例使用的版本。
量化策略交易时区的常见问题
夏令时结束,所有量化策略都要把时间加一小时吗?
先确认窗口目标和时区实现。固定北京时间的规则按自身定义执行;正确使用纽约地区时区的规则可按日期换算。写死北京时间或 UTC 偏移的实现,需要检查是否仍对应目标市场时间。
交易所时区、策略时区和服务器时区有什么区别?
交易所时区用于解释市场当地时间,策略时区用于执行策略的时间规则,服务器时区影响系统显示或本地时间函数。对同一条行情记录统一到 UTC 再换算,可帮助核对这些环节是否一致。
交易窗口已经打开,为什么仍然没有成交?
窗口只允许策略在这段时间继续判断,入场条件、预热、冷却、持仓和订单状态仍会影响成交。先核对最新 K 线,再沿信号、订单提交和成交记录逐层检查。
回测与实盘的触发时间不同,应该怎样排查?
先比较相同日期下的时区转换、K 线时间戳代表开盘还是收盘,以及是否等待收线后判断;再看实盘行情到达时间和订单响应。保存新参数后,还要确认运行实例采用了对应修订。