同一策略,为什么最近 30 天的回测收益比全年还高?
全年较早阶段的亏损可能抵消近期盈利,独立回测也会重置资金与持仓。分清累计收益、年化和资金路径,才能比较 30 天、90 天与全年结果。
最近 30 天赚得比全年多,先查两件事:全年较早阶段的亏损有没有抵消近期盈利,以及两次量化策略回测是否从相同的资金和持仓状态出发。短窗口重新起跑,全年账户却带着此前的损益进入同一段行情,结果就可能不同。
比较 30 天、90 天和 365 天回测区间时,要对应策略修订、初始资金、初始持仓及成本假设。量化交易的累计收益、年化收益率和月度表现回答不同问题;在 AlgoRover 中整理回测记录时,把这些条件放在收益旁边,才方便继续比较。
30 天回测收益高于全年,是区间亏损还是初始化不同?
同一个策略,我分别测了 30 天、90 天和 365 天。最近 30 天的收益比全年还好,是报告算错了吗?
先从全年那一次运行里拆出月度收益,查看早期亏损是否抵消了最近 30 天的盈利。再看独立测试有没有统一结束日期、策略修订、品种、周期、手续费与滑点假设,以及每次运行怎样初始化。
最近 30 天可能从空仓开始。全年运行走到同一日期时,可能还带着上个月的仓位,也可能已经经历盈利或回撤。两次运行面对相同的一根 K 线,能下的订单仍可能不同。
独立回测能相加吗?先看资金曲线与复利路径
我把几个短区间的收益加起来,能还原全年吗?
先检查每段有没有重新补满本金、清空仓位和重置策略状态。如果每段都重新开始,拼起来得到的是一组“每段重新起跑”的实验。
连续账户的收益还涉及资金复利。用一个分段例子:第一段上涨 10%,第二段下跌 10%。100 元先变成 110 元,再变成 99 元,两段合计收益为 −1%。
| 阶段 | 账户金额 | 计算 |
|---|---|---|
| 开始 | 100 元 | 统一起点 |
| 第一段 +10% | 110 元 | 100 × 1.10 |
| 第二段 −10% | 99 元 | 110 × 0.90 |
| 两段合计 | −1% | 99 ÷ 100 − 1 |
那我想拆解全年表现,应该直接用全年那一次的数据?
对。按同一次运行的权益曲线和逐笔成交切分月份,保留跨月持仓和费用。独立短窗口可以另列一张表,用来观察不同起跑日期下的结果。

区间收益只有 5%,年化收益率为什么约为 81.1%?
还有个问题:一个月只涨一点,报告里的年化却大很多。它在多算什么?
年化是在把一段时间的表现换算到一年。采用按日复利换算时,常见公式是:(1+区间收益率)的(365÷区间天数)次方,再减 1。
以一段 30 天上涨 5% 的计算例子来说,1.05 的 365/30 次方减 1,约为 81.1%。这个数字来自换算;这次测试实际覆盖的仍是 30 天,区间收益仍是 5%。
那比较时,应该先把区间收益和天数放在年化旁边?
再加上完整交易数和最大回撤。这样能看到高年化是建立在多长时间、多少笔交易和怎样的资金波动上。也要查看报告采用的年化定义,有的报告使用交易日或其他计算方式。
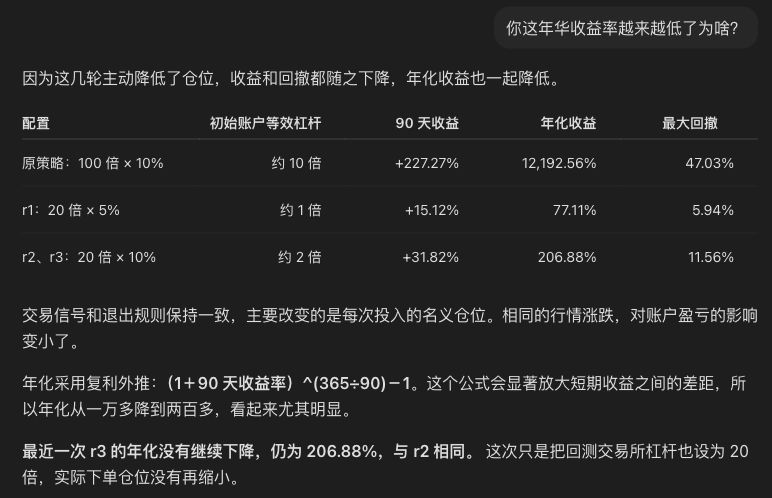
让 AI 对比回测区间、成本与最大回撤
这样可以同时看到两类结果:改变起点后的独立窗口表现,以及连续运行中的月度变化。发现差异后,就能继续追问是行情、仓位路径还是成本设置产生了影响。
回测区间与年化收益的常见问题
量化策略回测区间怎样选,才能公平比较?
先明确比较目标,再固定策略版本、品种、周期、结束日期、初始资金及成本假设。独立窗口用于比较不同起点,连续全年运行中的月度切分用于观察同一账户的阶段表现,两类结果分开记录。
回测初始资金和初始持仓会影响收益率吗?
按权益或可用资金定仓时,资金路径会改变后续订单金额;跨期持仓也会改变后续入场与退出。因此,比较同一段行情时,需要记录初始资金、初始持仓和策略状态。
短期年化收益率很高,就代表策略更好吗?
年化收益率是按报告定义把区间表现换算到一年。一起查看实际区间收益、完整交易数、最大回撤、手续费与滑点假设,才能理解高年化建立在怎样的样本上。
30 天收益高于全年,就能认定回测过拟合吗?
单凭窗口收益差异无法认定过拟合。若用同一段数据反复选参,再用它评价结果,应增加未参与选参的样本外测试,并观察不同市场阶段的表现。